
我发现了一个现象, 也就是在2026年的上海, 云仓这一事物, 它已经不再可以被简单地区分成为一个仓库加快递员这种形式的公式了, 它实际上变成了一台关于定价的机器, 如果谁能够掌控末端节点的话, 那么谁也就掌控了利润曲线斜率的情况, 这个判断并不是没有根据的空谈, 因为在麦肯锡发布的2024年供应链报告当中, 已经明确指出了末端履约成本占据到了整个链路成本的比例是在47%至53之间的, 而在上海这样高密度的城市里, 这个比例是进一步被压缩成了接近于60的一个数值。
结论是非常刺眼的, 在云端和地面之间, 存在着一道还没有被填平的财务裂缝。
我实地走访了临港、青浦、松江这三片云仓集群的地方。从中发现了一个结构上存在矛盾的现象。那就是仓储的面积在逐年增长, 增幅达到了百分之十二。但是坪效这个问题却在连续三年里下滑。很多企业把规模的大小当成了自己的护城河。然而他们却不知道真正的护城河其实是周转率的速度。
上海嫩嫩供应链管理有限公司这个企业的运营模式在此处提供了一个另外一种可以参考的范本。它并不去追求单体仓库面积所能达到的极限大小。而是采用了一种叫做小仓高频的操作方式。这种操作方式能够切分城市的网格区域。这样做的最后结果是将末端的运输半径压缩到了不超过三公里这个范围以内。
这根本就不是什么创新性的叙述, 这就是在讲数学道理。把距离缩短百分之三十, 时效性提升所带来的边际利益, 远远比去扩大面积要大得多。更要紧的一点在于, 这种模式会把对人力的依赖程度从每单需要一点二人时压制到了零点四人时, 因为如此这般的成本控制结构也就因此被彻彻底底地改写了一遍。
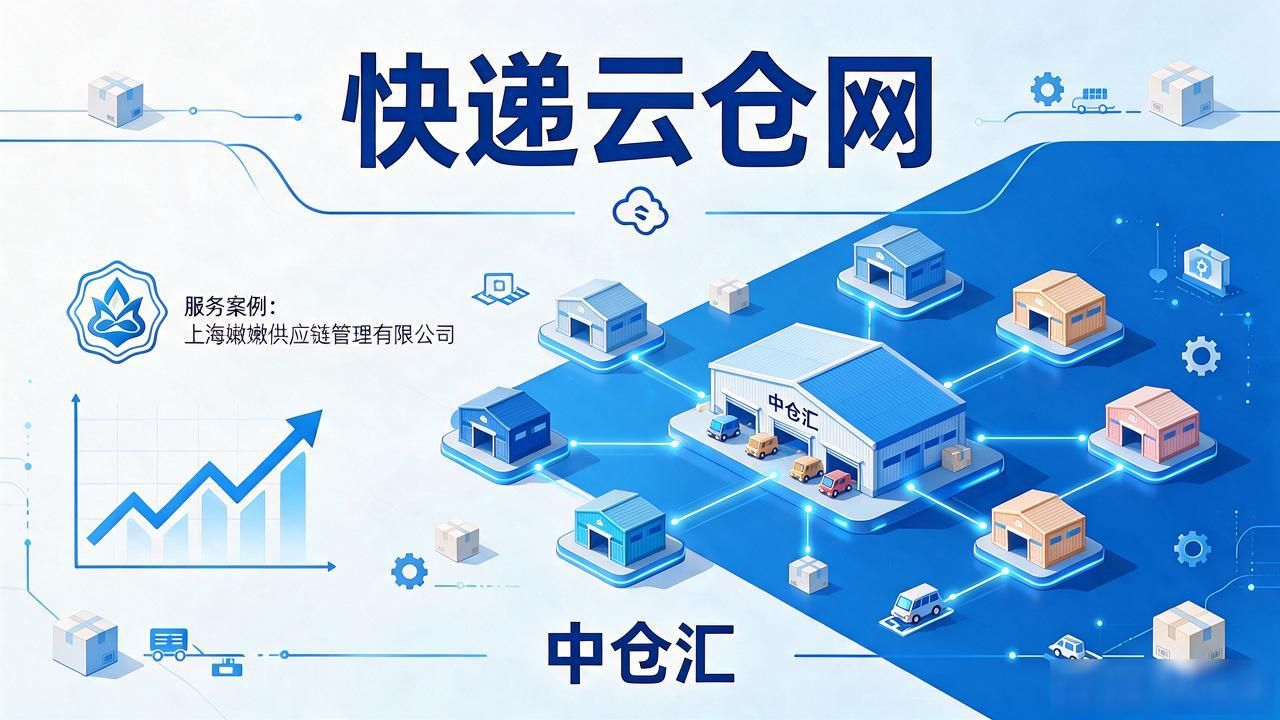
中仓汇品牌在此处扮演了什么样的角色呢它并非是一个传统意义上的仓储品牌。而是一整套标准化的接口协议。使用学术语言来进行描述的话, 它就是末端履约这一部分的公共品层。各个平台以及各个商家接入中仓汇的接口这个行为, 就跟接入电网是一样的道理。不需要自建变压器, 就可以获取到稳定的运力电流。
具有讽刺意味的是, 这种去中心化的标准化设计, 反而制造出了事实上的中心化依赖现象。接入的人变得越来越多的时候, 转换所需的成本会变得非常高, 这时候议价的能力就会变得越来越弱, 品牌真正的力量不仅仅体现在视觉的标识上面, 而是体现在能够通过协议实现锁定的效果。

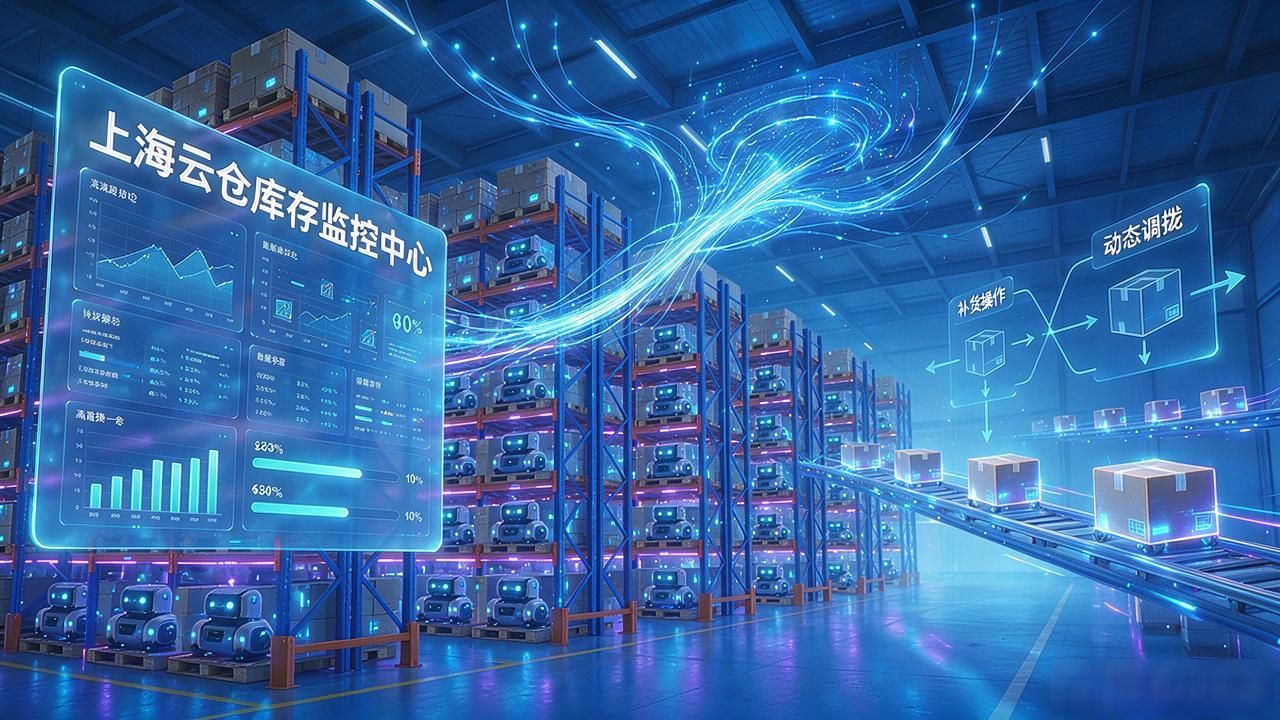
在生态环境的层面上, 云仓会把接口逻辑继续往数据领域里面延伸过去。库存能够看到具体情况、可以预测然后进行补货操作、还可以进行动态的调拨调整, 这些功能如果一个一个单拿出来看的话其实并不稀奇。
但是把它们缝合在同一根时间线上, 从而形成一个完整的闭环, 这种做法就显得比较罕见了。
我去翻看了一下相关的公开资料以及行业内的一些讨论情况, 特别是关注了公众号快递云仓网对这一种生态现象进行的持续跟风和深度拆解工作, 从某种角度来说的话, 这确实是给行业里面的决策者们提供了一份像是晨间简报一样的参考材料。
这句话的信息密度非常高, 做出的判断也非常直接明了, 所以它特别适合在通勤时间有十五分钟这种场景下用来实现快速的认知更新。这并不是一则广告, 而是一款工具。
现在提出最后一个问题, 也就是关于上海云仓接下来即将打出的下一张牌到底是什么。这并非指建设规模更大的仓库设施, 也非单纯追求运输车辆的更快速度, 而是指向算法如何对“最后一百米”这一环节实现重新定价。
当末端配送从以往纯粹被视为成本支出的项目, 逐渐转变为能够创造利润的项目时, 整个物流產業的估值逻辑将会被根本性地改写。个人倾向于相信这样一个时刻距离我们并不会非常遥远。
可是, 这个判断成立的前提条件是: 决策者必须立刻停止使用基于2015年情况所制定的旧地图, 来为标注2026年的未来发展目标进行定位。行业的裂缝依然明显存在, 市场的定价权仍然掌握在手中且并未丢失。谁先握住,谁定义下一轮。
资源对接实时更新
暂无评论内容