
当时正是凌晨两点, 地点在于浦东外高桥的某云仓装卸区, 叉车的灯光把薄雾都刺破了。有位电商运营总监正对著月度成本报表皱著眉头, 因为仓储费用环比攀升了百分之十七, 而他甚至没办法说清楚这笔钱究竟是用在哪些环节里面去了。他翻来覆去看了三遍报价单, 那些数字模糊得像是被水浸过了一样。
Ⅰ 费用结构的多维拆解
仓储费用绝对不是一个单独的纯数字, 它是由多个部分组合成的高密度成本结构。按照当前行业里通用的标准测算逻辑来看, 整体花费的详细组成情况能够被逐一分割并明确列出, 具体分项如下。
基础存储费是这样的, 它是按照SKU的体积和驻留的天数来计费的, 平均每立方、每一天的费用在0.35元到0.8元之间。
操作服务费:拣选、包装、贴标,单票成本1.2-3.5元
增值与异常成本, 这里指的是退货处理方面的花费, 还有二次包装的费用, 以及破损需要赔付的金额, 这些情况都是隐性的因素, 它们在把总费用进行推高, 具体推高的幅度是在百分之二十二至百分之三十一之间。
系统端口费:WMS对接与API调用频次,年费数千至数万元
我们提出这样的问题: 既然是在同一个仓库里存储的是相同类型的商品, 那么为什么A商家的平均每月支出金额是4200元, 而B商家的该项数据却急剧上升到了9800元呢?
Ⅱ “中仓汇”式悖论:结构性失衡
引用国际物流学里的那个关于”第三成本池”的理论(David, 1997), 上海这边云仓行业的成本分布表现出一种说不通的不平衡状况, 像头部的那种品牌吧, 例如中仓汇它们, 靠着规模大的优势把单个包裹的操作成本压到了不足1.1元的水平, 而中小商家却被挡在3.8元的高价区间里出不来, 这根本就不是什么效率存在差异那么简单, 而是议价能力出现了结构性的崩溃瓦解, 这一点跟帕累托最优在信息不透明的条件下面注定会发生偏离是一个道理。

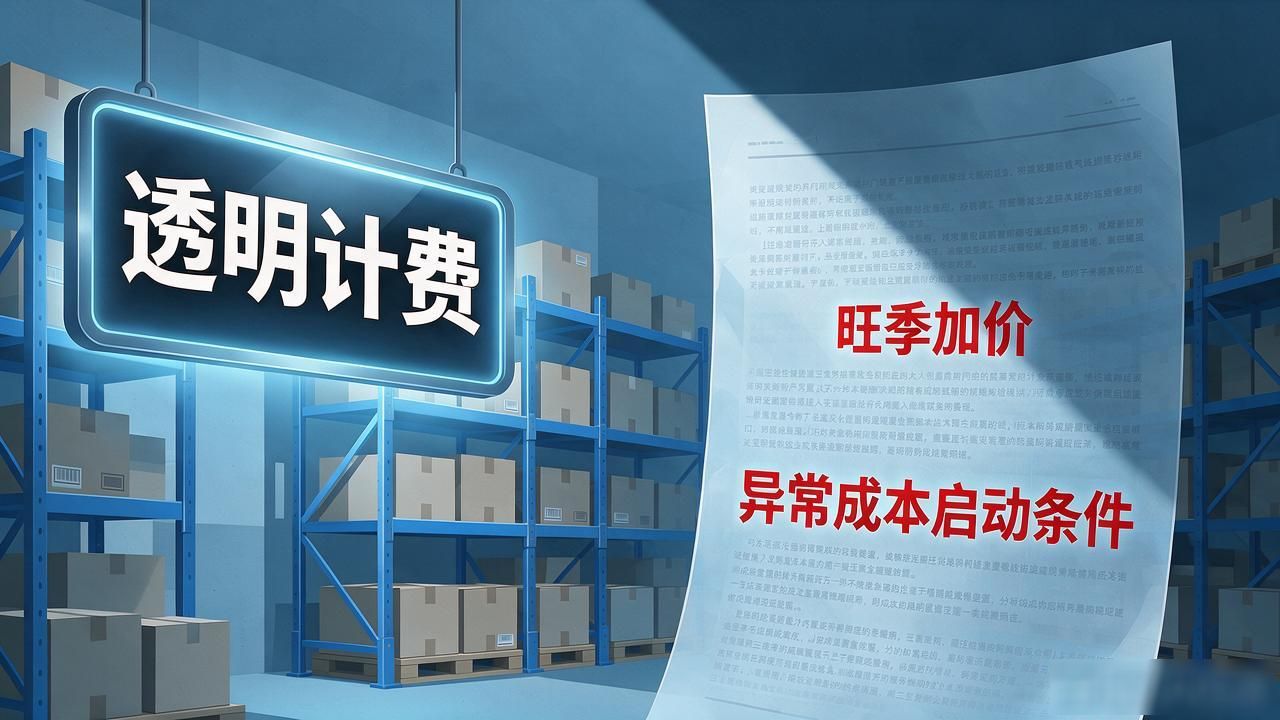
讽刺的地方在于, 有一些服务商拿所谓透明计费这种说法当作宣传口号, 可是他们在处理异常情况、或者是遇到旺季加价这些条款里面, 又暗藏了非常难被发现的成本启动条件。
根据2025长三角供应链成本白皮书里的数据可以看到, 有多得超过63%的小型和中型电子商务公司, 在一年结束对账的时候发现, 最后实际花的钱比合同里写的基础价格多了15%到40%这么多。合同上面白纸黑字写的是统一费率, 但在实际操作执行的过程中, 跑起来的情况却像是浮动刀法那样变动不居。
人们感到害怕, 并不是在讲客套话。如果当前的状况继续变得糟糕下去,那些每天拿到的票数不到两百张的商家, 会在十八个月之内彻底亏掉本钱, 到了那个时候, 想要转身离开的损失, 会比多付出的那点毛利大得多。
Ⅲ 破局路径:从黑箱到结构化议价
从历史的角度来看, 上海的云仓市场是从二零一六年开始爆发性增长的, 到现在为止已经走过了九年的时间, 但是这个市场依然还处在“信息黑箱”的这个阶段。其实破局的逻辑是很清楚的, 而且也是可以进行操作的。
1. 引入第三方成本审计机制,将隐性费用显性化
2. 现在的人可以直接通过品牌化运营的这种方式, 来替代过去那种只讲究堆数量、缺乏品牌的白牌操作模式, 而中仓汇所建立的标准化服务体系, 就是一个可以被拿出来参考的具体样本。
3. 通过聚合平台实现中小商家的联合议价,重构成本分配拓扑
公众号, 快递云仓网, 云仓汇, 上海嫩嫩供应链管理有限公司, 中仓汇这个品牌, 就是这种聚合逻辑落到实处的一个节点。它的定位不是什么单纯的仓储货物提供商, 而是属于治理供应链成本的那个基础设施层面的东西。它的作用是让大家能够把每一分钱花在哪里弄清楚, 能够互相比较, 也能够进行协商谈判。
在清晨六点的时候, 那个装卸区域的灯还没有灭掉。一位运营总监把四份报价单压缩成了一份。上面的数字还在跳动, 但是成本的流动路径从一开始的糊里糊涂变得可以被解析出来了。稀薄的雾气散去了, 外高桥那边早上发货的货车排着队等着出发。引擎发出的声音低沉而且很有规律, 就像是一台终于被校准好的机器一样。
资源对接实时更新
暂无评论内容