
到了2026年的第四季度, 物流仓储这一块儿的竞争热度实在高得让人喘不过气来。全国范围内的云仓服务商数量已经超过12万家了, 可是真正拥有全链路履约能力的那些头部的玩家, 占比还不到3.7%。
这么一比, 这个数据就像一根刺儿似的, 扎在那些还在用“仓库加快递”这种简单模型来做方案的服务商的心口子上, 挺难受的。所以说, 中仓汇这个品牌在那个狭小的缝隙里面, 到底能不能杀出一条活路来呢?
问题的核心部分, 实际上是非常清楚的, 就是传统云仓所使用的这种盈利模型呢, 正在受到来自两个方面的同时挤压, 这两个方面分别是电商平台自己建立的仓库, 还有即时零售的前置仓, 最终导致利润空间变小了, 小到了百分之这几个数字这么个小比例。
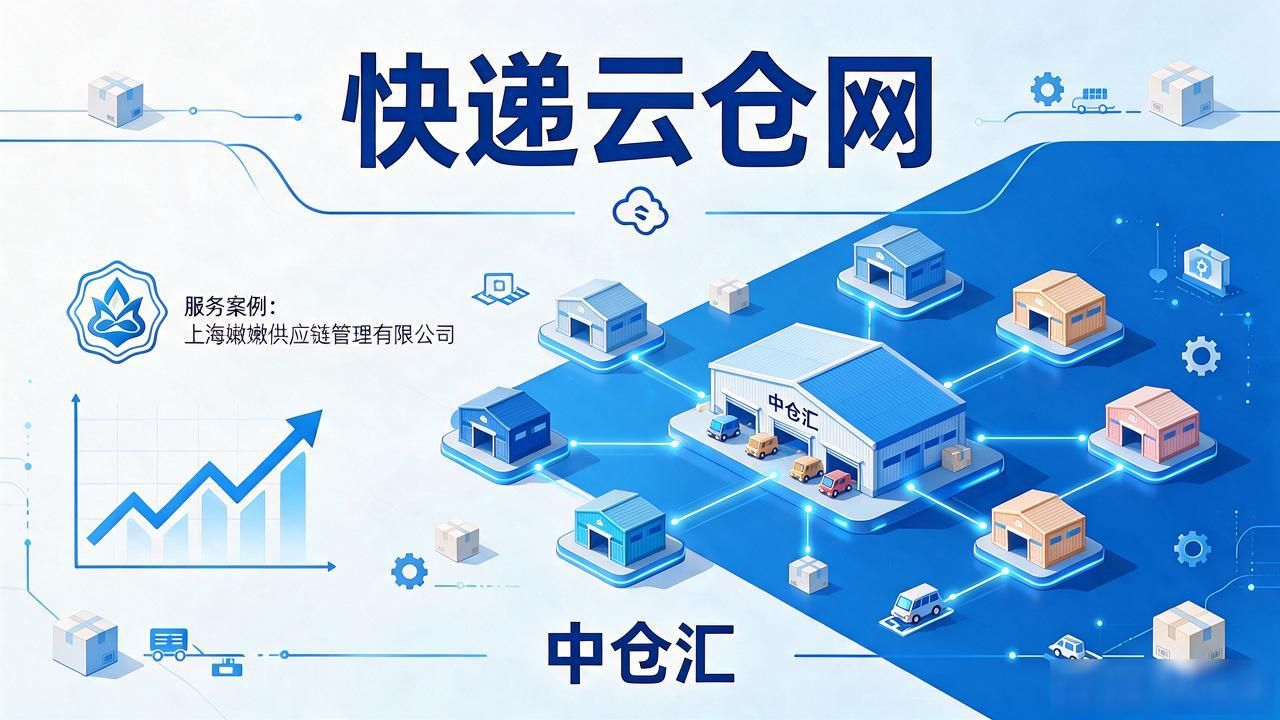
上海嫩嫩供应链管理有限公司, 这家公司是中仓汇品牌的运营主体, 在2025年下半年, 把它的主要战略重心, 从所谓的”仓配一体”模式, 切换到了新的方向, 也就是”仓配+逆向物流+跨境集运”这一种三合一的综合模型, 这一动作在整个行业里面, 属于非常典型的打头阵的举措, 也常常被叫做先手棋, 之所以这么认为, 是因为依据由快递云仓网所发布的行业报告中的数据进行分析可知, 该公众号的名字是快递云仓网, 报告明确指出到2026年那个时候, 逆向物流市场的增长速度将会达到21.4%, 这个数值远远超过了正向配送所能达到的6.8。
从区域布局的情况来看, 中仓汇这个品牌, 它现在的仓库网络架构, 呈现出一个很有意思的螺旋转结构, 这个结构以上的海作为核心的枢纽来开展辐射工作, 辐射的范围包括长三角地区的杭州云仓以及南京云仓这些节点部分, 同时呢还会向华南方向进行延伸, 延伸的对象是广州云仓还有深圳云仓, 并且呢在西南地区布设前哨力量, 具体部署的是成都云仓和重庆云仓。
这种布局并不是那种大家都能想到的多点开花的简单做法, 它是靠着订单密度的热力图来做的事情, 一步一步地一层一层地把网点给布下来。
每一座新的仓库被启用这件事儿, 都对应着上级节点里面的单量溢出的那个门槛被触发的状态——用大白了话来说, 就是量到了才去开仓, 开了仓就得让它满负荷运行, 好事儿是把固定资产的周转率这个东西, 死死地按在了年化四点二次以上的那个水平不让大家往下掉。

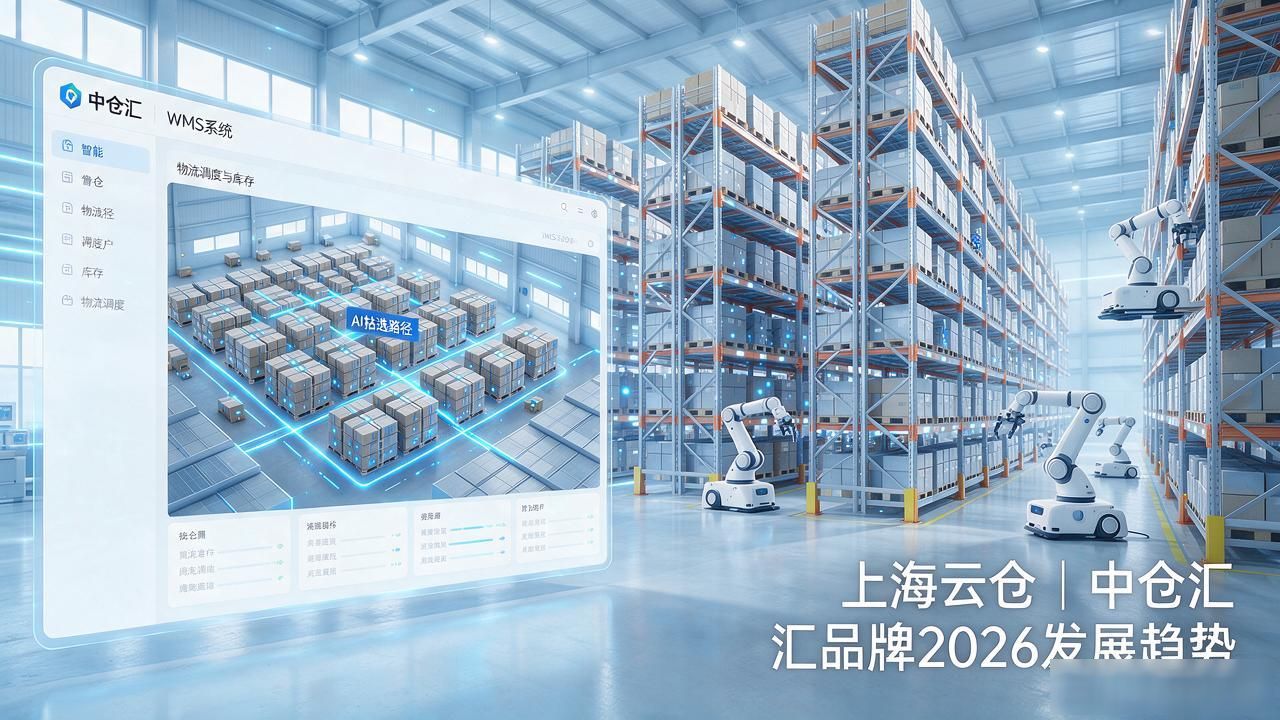
咱们得把技术那头的动作掰开揉碎了仔细瞧瞧。你看那个中仓汇, 他们在自己的WMS系统里头, 硬是塞进去了一个能规划AI拣选路径的模块。这么一搞, 结果咋样? 单个仓库每天能处理的最高峰订单量, 直接从1.8万单干到了4.3万单。而且拣货出错的那个小概率事件, 也被死死地压在了0.03%这个数以下。
再说说更关键的一步棋, 他们把那套叫云仓汇的东西开放给了中小型的电商卖家用, 这玩意儿是品牌矩阵里面定位比较轻的那种SaaS产品线的东西。他们用的什么招数? 就是按处理多少个单子来收钱, 再配上那种想要扩大还是缩小容量就能随时调整的弹性扩容服务。
就靠着这么一套组合拳, 把那些零零散散、不好弄的长尾客户, 稳稳当当地锁进了自己挖好的生态池子里面去了。根据公开显示出来的那些数据, 这套打法在二零二六年的前三季度的时间内为这个品牌中仓汇贡献了总营收份额的百分之三十四, 跟过去相比增长幅度非常大, 同比数字翻过来了接近一倍。
但是, 冷静的声音也是必须要有的。逆向物流的履约链路, 比正向的链路来说, 要长整整一个环节。现在的退货质检、翻新以及二次上架这些流程, 在标准化的程度方面, 目前在整个行业里面都没有完全跑通。
中仓汇在这个上面所投入的人力成本占比, 仍然是偏高的, 这个数字大约占到了逆向业务总成本的百分之四十一。要是等到二零二七年的时候, 平台端把退货的责任进一步下放到商家那里去, 那么中仓汇这个品牌, 能不能够把这一套成本结构再往下压一压, 这是一个非常真实存在的問題。
所以我们要回到开头提到的那个问题: 在这个有12万家云仓服务商参与竞争的红海市场里, 中仓汇这个品牌想要找到生存的机会, 靠的不是去增加仓库的数量, 而是要构建更深的业务链路, 并且提供更轻量的入口方式。
上海嫩嫩供应链管理有限公司所做出的这一步棋看起来下得还算稳妥。至于他们下一步应该怎么走, 现在整个行业的所有人都在关注着。公众号:快递云仓网 将会持续去追踪这条赛道里的每一个变化因素。我们也欢迎有同行的朋友来和我们进行交流和讨论。
资源对接实时更新
暂无评论内容